Quels facteurs influencent le cours de l'argent ?
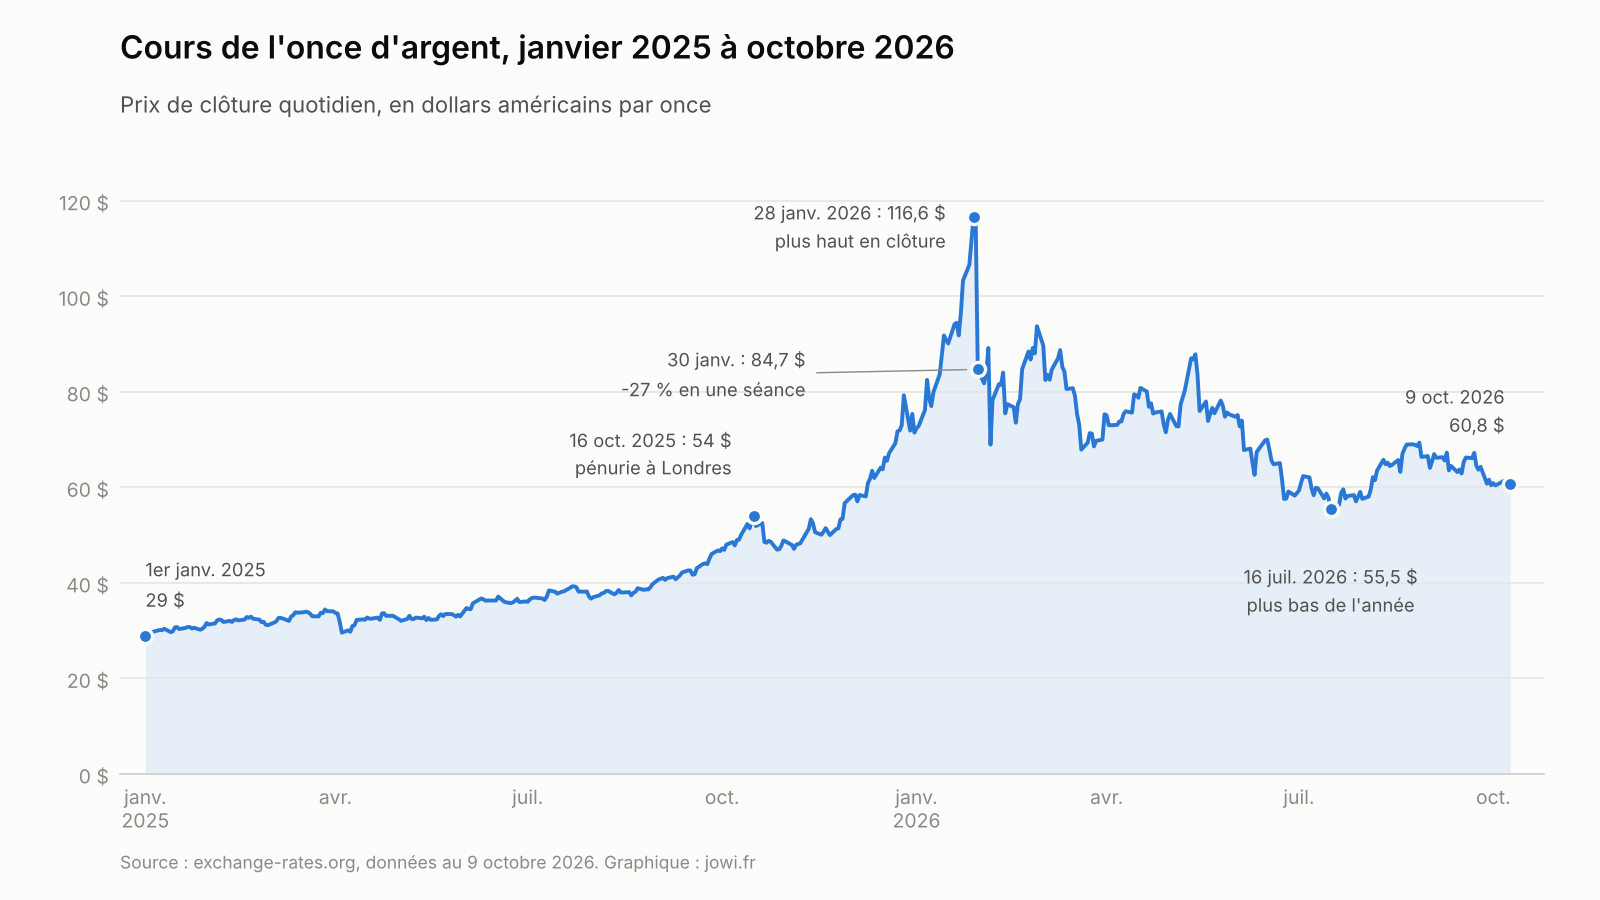
En janvier 2026, l'once d'argent a dépassé 116 dollars en clôture. Six mois plus tard, elle en valait moins de 56. Entre les deux, une seule séance a effacé 27 % de sa valeur. Pour un investisseur déjà exposé aux métaux, ce genre d'amplitude pose une vraie question. Qu'est-ce qui fait réellement bouger ce métal ? Offre minière, industrie, taux, dollar, spéculation… Tous ces moteurs existent. Sauf qu'ils ne pèsent pas le même poids, ni sur le même horizon. On vous propose de les hiérarchiser, chiffres 2025 et 2026 à l'appui.
Au sommaire de cet article :
- Un métal structurellement volatil
- Un marché rigide qui répond mal aux prix
- La demande industrielle de l'argent
- Taux réels, dollar et politique monétaire
- Flux spéculatifs et structure du marché
- Ratio or/argent et géopolitique : lire le prix relatif
- Comment hiérarchiser ces facteurs selon votre horizon ?
- FAQ
Un métal à double nature et volatil
Alors, quels facteurs influencent le cours de l'argent au point de le rendre aussi nerveux ? La réponse tient d'abord à sa nature hybride.
L'argent est un métal précieux, recherché comme réserve de valeur. C'est aussi un métal industriel, consommé dans les panneaux solaires, l'électronique ou l'automobile. Deux familles d'acheteurs, deux logiques, et souvent des signaux contradictoires.
Les ordres de grandeur sont parlants. En 2026, l'industrie devrait absorber près de 640 millions d'onces. La demande totale atteindrait environ 1,11 milliard d'onces. Plus de la moitié du marché dépend donc de la santé économique mondiale.
L'or, lui, n'a pas ce problème.
Le cours de l'argent que vous suivez au quotidien est donc la résultante de forces opposées. Et le graphique ci-dessous montre à quel point ces forces peuvent s'emballer.
Pourquoi l'argent amplifie les mouvements de l'or ?
Sur longue période, l'argent suit globalement la tendance de l'or. Sauf qu'il le fait avec un effet de levier : quand l'or progresse, l'argent progresse souvent bien plus vite. Et l'inverse est tout aussi vrai à la baisse.
La raison est mécanique : le marché de l'argent est beaucoup plus étroit.
Les échanges quotidiens à Londres tournaient autour de 450 millions d'onces en 2025. Un flux modeste à l'échelle de l'or suffit à le déplacer fortement.
Le 30 janvier 2026 l'illustre parfaitement. Ce jour-là, l'argent a perdu 27 % en clôture, soit environ 2,7 fois la baisse de l'or. Spectaculaire !
Remplacer une partie de son or par de l'argent ne diversifie pas vraiment un portefeuille. Cela augmente surtout sa volatilité. Notre guide pour investir dans l'or détaille les supports du métal jaune.
Un marché rigide qui répond mal aux prix
Sur la plupart des marchés, un prix qui double attire de nouveaux producteurs. Avec l'argent, ce réflexe fonctionne très mal.
Pourquoi ?
Une production surtout issue d'autres métaux
Environ 74 % de l'argent extrait en 2025 provenait de mines de plomb, de zinc, de cuivre ou d'or, les mines dont l'argent est la cible principale ne pèsent qu'un quart de la production...
Résultat : la décision d'ouvrir ou de fermer une mine dépend du cuivre ou du zinc, pas de l'argent ! Et quand un projet de mine primaire démarre, il faut souvent plus de dix ans avant la première once.
La production minière a bien progressé de 3 % en 2025, à 846,6 millions d'onces. Pour 2026, le Silver Institute, l'association internationale de la filière, anticipe une production quasi stable. Et ce, malgré des prix bien plus élevés qu'il y a deux ans. Le prix monte, l'offre ne suit pas !
Recyclage et stocks hors sol, les vrais amortisseurs
Reste deux soupapes : le recyclage d'abord, qui représente environ un cinquième de l'offre. Il réagit aux prix, mais lentement et dans des proportions limitées.
Les stocks hors sol ensuite, détenus dans les coffres de Londres, New York ou Shanghai.
Depuis 2021, le marché est en déficit chaque année. Pour combler l'écart, il a puisé environ 762 millions d'onces dans ces stocks ! C'est presque une année entière de production minière, consommée en cinq ans, un stock qui fond, c'est un amortisseur qui s'amincit…
La demande industrielle, un moteur de fond pas à sens unique
On lit souvent que la transition énergétique garantit une demande d'argent toujours croissante. Les chiffres de 2025 et 2026 racontent une histoire un peu différente.
Photovoltaïque : quand les industriels économisent le métal
Le solaire reste un débouché majeur. Sauf qu'à 60 ou 100 dollars l'once, les fabricants de cellules ont tout intérêt à réduire leur consommation. C'est ce qu'on appelle l'économie de matière, ou thrifting.
Les effets sont spectaculaires. La demande photovoltaïque a reculé de 6 % en 2025, à 186,6 millions d'onces. Elle devrait chuter encore d'environ 19 % en 2026, à 151 millions d'onces. Ce serait la plus forte baisse annuelle jamais enregistrée pour ce secteur.
Électrification, réseaux, data centers... Les relais de croissance
D'autres usages prennent le relais. Centres de données, réseaux électriques, électronique automobile : ces débouchés progressent. Mais selon le Silver Institute, ils ne compensent pas encore le recul du solaire.
Au total, la demande industrielle devrait reculer de 3 % en 2026, à environ 640 millions d'onces. Deuxième baisse annuelle consécutive.
Un déficit qui se creuse en 2026
Logiquement, une demande industrielle en repli devrait détendre le marché. C'est l'inverse qui se produit.
Le déficit mondial passerait de 40,3 millions d'onces en 2025 à 46,3 millions en 2026. Sixième année de déficit consécutive.
L'explication tient en deux mots : investissement physique. La demande de pièces et de lingots devrait bondir de 18 % en 2026, à 257,6 millions d'onces. Les particuliers compensent ce que l'industrie n'achète plus !
La demande industrielle fixe la tendance de fond sur plusieurs années. Mais sur quelques mois, ce sont les flux d'investissement qui font le prix.
Taux réels, dollar et politique monétaire
Taux réels : le coût d'opportunité d'un actif sans rendement
Une once d'argent ne verse ni coupon ni dividende. La détenir a donc un coût : le rendement que vous auriez obtenu ailleurs.
Ce coût se mesure avec les taux réels, c'est-à-dire les taux d'intérêt diminués de l'inflation. Quand ils baissent, détenir du métal devient plus attractif. Quand ils montent, les capitaux repartent vers les obligations.
C'est pourquoi la Réserve fédérale américaine pèse autant sur le métal. Et pas seulement par ses décisions : par ses dirigeants aussi. Fin janvier 2026, l'annonce d'un futur président jugé plus strict sur l'inflation a précipité le krach. Le dollar a rebondi dans la foulée.
Si l'inflation fait partie de vos préoccupations, on détaille ailleurs comment faire face à l'inflation avec son épargne.
Dollar et euro : le double filtre de l'investisseur français
L'argent se négocie en dollars sur les marchés mondiaux. Un dollar faible le rend moins cher pour le reste du monde, ce qui soutient la demande, d'où la corrélation inverse souvent observée entre le billet vert et le métal.
Pour vous, investisseur en euros, s'ajoute un second filtre : la parité euro/dollar. Prenons un exemple simple. L'once gagne 10 % en dollars, mais le dollar perd 10 % face à l'euro, en euros, votre gain est quasiment nul !
Flux spéculatifs et structure du marché
C'est la partie que la plupart des guides ignorent. Elle explique pourtant l'essentiel des mouvements violents des deux dernières années.
Contrats à terme et appels de marge
Une large part des échanges passe par des contrats à terme, sur le COMEX new-yorkais notamment. Ces positions sont prises avec effet de levier : l'investisseur ne dépose qu'une fraction de leur valeur, appelée marge.
Quand la volatilité explose, la Bourse relève cette marge pour se protéger. Les spéculateurs sous-capitalisés doivent alors vendre, le prix baisse, ce qui déclenche d'autres ventes forcées, puis d'autres encore.
C'est exactement le scénario du 30 janvier 2026, en janvier, le COMEX avait relevé ses marges à 15 % de la valeur des positions. La demande physique, elle, n'avait pas disparu, les positions à crédit, si.
Fonds cotés et demande physique
Autre canal : les fonds cotés adossés à de l'argent physique, qu'on appelle ETP ou ETC. Chaque souscription oblige le fonds à acheter et stocker du métal.
En 2025, ces fonds ont absorbé environ 68,3 millions d'onces, selon le Silver Institute.
Taux de location et stocks londoniens : le thermomètre de la tension
Londres est la place centrale du métal physique, sous l'égide de la LBMA, l'association du marché londonien.
Les professionnels y empruntent de l'argent pour quelques semaines, moyennant un taux de location, en temps normal, ce taux reste sous 1 % par an.
En octobre 2025, il a atteint environ 39 % sur un mois, le signe d'une pénurie aiguë de métal disponible.
La cause ?
Des craintes de droits de douane américains sur l'argent, environ 225 millions d'onces avaient quitté Londres pour les coffres new-yorkais entre fin 2024 et octobre 2025. La demande indienne de la période de Diwali a fait le reste. L'once a alors dépassé 50 dollars, un niveau inédit depuis 1980 !
Depuis, le métal est revenu à Londres, les taux de location sont retombés vers 2 à 3 % début 2026.
Un taux de location qui grimpe signale un marché physique tendu, parfois avant que le prix ne réagisse.
Ratio or/argent et géopolitique
Le ratio or/argent, une boussole de valeur relative
Le ratio or/argent indique combien d'onces d'argent il faut pour acheter une once d'or. Au XIXe siècle, le bimétallisme le fixait autour de 15, il a varié très largement depuis.
Fin janvier 2026, l'emballement de l'argent l'avait ramené à ses plus bas depuis 2011. Début octobre 2026, il est remonté autour de 70.
Un ratio élevé signale un argent bon marché relativement à l'or. Mais ce n'est pas un signal d'achat mécanique, le ratio peut rester élevé pendant des années…
Géopolitique : un effet moins évident qu'on ne le croit
On associe volontiers crise et flambée des métaux. Pour l'argent, c'est plus compliqué.
Une crise qui ralentit l'économie pénalise sa demande industrielle, elle peut donc peser sur le prix, même si l'or monte.
En 2026, le conflit au Moyen-Orient l'a montré. Le marché a surtout redouté un pétrole plus cher, donc une inflation et des taux plus élevés. Pour un actif sans rendement, c'est un vent contraire. Le Silver Institute note d'ailleurs que ces tensions pourraient freiner la demande industrielle.
Comment hiérarchiser ces facteurs selon votre horizon ?
Tous ces facteurs n'agissent pas au même rythme. Certains dessinent la tendance sur plusieurs années. D'autres provoquent des secousses de quelques jours. Confondre les deux expose à de mauvaises décisions.
En résumé : les facteurs qui font varier le prix de l'argent
| Facteur | Horizon d'influence | Indicateur à suivre |
|---|---|---|
| Offre minière | Plusieurs années | Production des mines de cuivre, zinc et plomb |
| Stocks hors sol | Plusieurs mois à plusieurs années | Déficit annuel publié par le Silver Institute |
| Demande industrielle | Plusieurs années | Installations solaires et teneur en argent des cellules |
| Investissement physique | Quelques mois | Ventes de pièces et lingots, flux des fonds cotés |
| Taux réels | Quelques mois | Taux américains corrigés de l'inflation |
| Dollar et euro | Quelques jours à quelques mois | Parité euro/dollar |
| Contrats à terme | Quelques jours | Niveau des marges exigées par le COMEX |
| Taux de location | Quelques semaines | Taux de location à un mois à Londres |
| Ratio or/argent | Plusieurs années | Écart avec sa moyenne de long terme |
Ce que vous devez retenir
Le prix de l'argent obéit à deux horloges :
- La première, lente, est celle de l'offre minière, de l'industrie et des stocks. Elle explique pourquoi le métal a plus que doublé en 2025.
- La seconde, rapide, est celle des taux, du dollar et des flux spéculatifs. Elle explique pourquoi il a pu perdre plus de la moitié de sa valeur entre janvier et juillet 2026.
Dans une démarche de diversification de portefeuille, c'est cette volatilité qui doit guider la taille de la ligne. Pas l'enthousiasme du moment.
FAQ
L'argent suit-il toujours le cours de l'or ?
Non, pas toujours. Sur longue période, les deux métaux évoluent dans le même sens. Mais l'argent amplifie les mouvements. Sa composante industrielle peut aussi le faire décrocher quand l'économie ralentit.
Une baisse de la demande industrielle fait-elle baisser le prix de l'argent ?
Non, pas forcément. En 2026, la demande industrielle recule de 3 %, mais le déficit se creuse. La hausse des achats de pièces et de lingots compense largement ce repli.
Pourquoi le prix de l'argent en euros ne suit-il pas le prix en dollars ?
Parce que l'argent est coté en dollars sur les marchés mondiaux. Le prix en euros intègre donc la variation de la parité euro/dollar. Un euro qui se renforce peut effacer tout ou partie d'une hausse du métal.
Quels indicateurs suivre pour comprendre les mouvements de l'argent ?
À court terme, surveillez le dollar, les taux réels américains et les marges du COMEX. À plus long terme, le rapport annuel du Silver Institute reste la référence sur l'offre et la demande. Le taux de location londonien complète utilement ce tableau de bord.
Comprendre ce qui fait bouger les cours l'argent, c'est d'abord savoir quel horizon on regarde. Les fondamentaux restent tendus, avec un sixième déficit consécutif. Les flux, eux, peuvent tout renverser en une séance. Et vous, quelle place donnez-vous à l'argent dans votre stratégie ?
Découvrez nos autres articles sur le même thème :