Dette privée et PME : les banques refusent plus de prêts, où les entreprises vont-elles emprunter ?
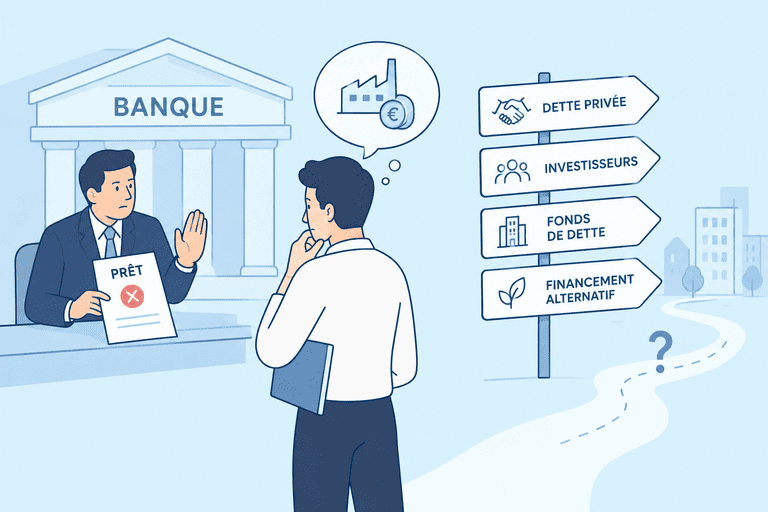
Les banques de la zone euro ont moins durci leurs critères de crédit que prévu au deuxième trimestre 2026 ! Et pourtant, elles ont rejeté davantage de demandes de prêts, en particulier celles des PME. Paradoxal ? Pas tant que ça. Une banque ne dit pas non uniquement parce qu'une entreprise est fragile : elle peut aussi vouloir limiter son exposition à un secteur, buter sur ses propres contraintes de bilan ou juger un petit prêt trop peu rentable à instruire. On vous propose dans cet article de décrypter les derniers chiffres de la BCE et de comprendre pourquoi une partie des PME se tourne vers la dette privée.
Dans cet article :
- Les derniers chiffres du crédit aux entreprises
- Pourquoi une banque refuse-t-elle un prêt à une PME ?
- Vers quels financements se tournent les PME ?
- Les changements pour la dette privée
- Les points clés à retenir
- FAQ
Crédit aux entreprises : ce que révèle la dernière enquête de la BCE
Entre le 15 et le 30 juin 2026, la BCE a interrogé 159 banques de la zone euro dans le cadre de son enquête trimestrielle sur la distribution du crédit bancaire.
Le résultat tient en un chiffre : les critères d'octroi de crédit aux entreprises se sont durcis pour un solde net de 7% des banques.
C'est moins qu'au premier trimestre (10%). Et surtout, c'est bien moins que les 19% que les banques anticipaient elles-mêmes trois mois plus tôt !
Le durcissement touche davantage les prêts à long terme (7%) que les prêts à court terme (2%). Côté PME, il atteint 5%, contre 6% pour les grandes entreprises.
Sauf que le tableau change dès qu'on regarde les refus…
Les banques signalent une hausse nette de 6% de la part des demandes de prêts rejetées, contre 3% au trimestre précédent. C'est le niveau le plus élevé depuis fin 2024 !
La hausse est un peu plus marquée pour les PME (7%) que pour les grandes entreprises (5%), et elle concerne en réalité toutes les catégories d'emprunteurs, ménages compris.
Bémol : pour le troisième trimestre, les banques prévoient de durcir encore plus leurs critères.
Autre signal : la demande de crédit bancaire des PME continue de reculer (-3% en solde net), alors qu'elle repart à la hausse chez les grandes entreprises (+7%). Une partie de ces PME cherche vraisemblablement à se financer ailleurs...
Le recul côté dépôts est même le plus fort depuis fin 2024 et elles s'attendent à une nouvelle dégradation dans les trois prochains mois.
Pourquoi une banque refuse-t-elle un prêt à une PME ?
Un refus de prêt bancaire ne veut pas toujours dire que l'entreprise est un mauvais payeur. Loin de là.
En fait, la décision finale dépend principalement de facteurs propres à la banque autant qu'à l'emprunteur. Voici les quatre clés.
1 - Le niveau de risque que la banque accepte
Toujours selon l'enquête de la BCE, la perception du risque et la tolérance au risque des banques restent les deux principaux moteurs du durcissement.
Dans le détail, la situation propre au secteur ou à l'entreprise (solvabilité de l'emprunteur comprise) pèse pour un solde net de 12%. Les perspectives économiques générales sont, quant à elles, pour 11%.
Autrement dit ?
Même un dossier correct peut coincer si la banque a décidé de réduire la voilure !
L'exposition à un secteur ou à une zone géographique
Une banque qui a déjà beaucoup prêté à un secteur ou à un marché peut tout simplement fermer le robinet aux nouveaux dossiers.
Et certains secteurs sont clairement dans le viseur : d'après la BCE, le durcissement le plus net au premier semestre 2026 concerne l'industrie exposée aux risques énergétiques et géopolitiques, à commencer par l'industrie automobile et les activités grosses consommatrices d'énergie.
Les contraintes de capital et de bilan
Un prêt a un coût pour la banque, bien au-delà de l'argent prêté.
Les exigences de fonds propres, le coût de ses propres ressources et la place disponible dans son bilan pèsent directement sur la rentabilité d'un crédit.
La taille du prêt
C'est souvent là que le bât blesse pour les PME. Pour une grande banque, instruire un prêt de 200 000 € peut coûter presque autant qu'instruire un prêt de 5 millions d'euros. Donc on se retrouve avec le même travail d'analyse, mais avec beaucoup moins de revenus à la clé !
Résultat : les petits emprunteurs deviennent moins attractifs... Même quand leur activité est parfaitement viable.
Vers quels financements se tournent les PME ?
Les PME ressentent déjà le durcissement, notamment en France, on y revient plus bas.
Crédit plus cher, disponibilité en baisse, besoins non couverts qui augmentent... L'enquête de la BCE sur l'accès des entreprises au financement (SAFE) dresse un constat assez net.
Plongeons dans les détails.
Au deuxième trimestre 2026, 43% des PME (en solde net) constatent une hausse des taux d'intérêt sur leurs prêts bancaires, contre 24% au trimestre précédent.
Jusqu'ici rien d'étonnant : la BCE a relevé ses taux directeurs en juin.
Toutes tailles d'entreprises confondues, 31% signalent aussi des frais et commissions plus élevés, et 10% des exigences de garanties plus strictes. Deux indicateurs qui restent hauts, même s'ils reculent un peu par rapport au premier trimestre.
Conséquence directe de ces modifications : l'écart de financement des PME passe de 3% à 5% !
Un écart positif signifie que les besoins progressent plus vite que l'offre. Il ne signifie pas que 5% des PME se sont vu refuser un prêt.
Et en France ?
Et bien parmi les quatre grandes économies de la zone euro, ce sont les banques françaises qui ont le plus durci leurs critères pour les entreprises au deuxième trimestre (18% en solde net, contre 9% au premier).
L'enquête SAFE place d'ailleurs la France en tête des pays détaillés pour l'écart de financement bancaire (10%, toutes tailles d'entreprises confondues).
Seule nuance : les banques françaises ne signalent pas de hausse des refus pour les PME, contrairement aux banques allemandes et espagnoles.
Reste que les PME ont toujours besoin de capitaux ! Alors quelles conséquences sur ce marché ?
Quand le crédit bancaire devient plus cher ou plus rare, une partie de la demande glisse vers les prêteurs non bancaires. Chacun répond à un besoin précis :
- L'affacturage débloque la trésorerie immobilisée dans les créances clients,
- Les spécialistes du financement adossé à des actifs prêtent en s'appuyant sur les stocks ou les équipements,
- Le crédit-bail finance des machines sans passer par un prêt classique,
- Le prêt direct (direct lending), l'une des principales formes de dette privée, apporte des montants plus importants et sur mesure, là où la banque ne veut pas structurer le dossier.
Donc oui, ces solutions existent, sans être pour autant une version low cost du crédit bancaire.
Les prêteurs non bancaires facturent généralement plus cher, parce qu'ils acceptent des emprunteurs et des montages qui n'entrent pas dans les cases d'une banque (risque, capital ou organisation), c'est vrai.
Mais en contrepartie, leurs financements sont aussi plus spécialisés, et souvent plus courts.
Le crowdlending, un pont entre les PME et les épargnants
Le crowdlending (ou prêt participatif) se situe quelque part entre la finance traditionnelle et la dette privée.
Des plateformes mettent directement en relation des investisseurs avec des PME européennes qui cherchent à financer leur activité.
L'intérêt ?
Ce modèle donne accès à des emprunteurs qui ne correspondent pas aux critères standards des banques, tout en conservant une sélection des dossiers, des garanties et une analyse du risque projet par projet.
Et si vous débutez, on vous explique aussi comment investir en crowdlending étape par étape.
Les changements pour la dette privée
Pour les investisseurs en dette privée, l'élargissement de l'écart de financement des PME est une opportunité à double tranchant.
D'un côté : moins de crédit bancaire peut signifier plus d'emprunteurs en quête de solutions alternatives.
Il y a donc de quoi renforcer le pouvoir de négociation des prêteurs et leur capacité à trier. Si la demande continue de dépasser l'offre des banques, ils auront davantage le choix des entreprises à financer, et des conditions à leur appliquer.
De l'autre, un vivier d'emprunteurs plus large n'est pas forcément un meilleur vivier...
Certaines entreprises sortent des critères des banques à cause de leur secteur, de leur taille, de leur géographie ou de la rentabilité du prêt.
D'autres sont refusées parce que leur qualité de crédit est tout simplement insuffisante.
Toute la différence est là ! Si les prêteurs privés attirent surtout les premières, l'opportunité peut être intéressante mais s'ils attirent de plus en plus les secondes, la hausse des volumes risque de s'accompagner d'une hausse des défauts de paiement.
Avant de prêter, regardez toujours comment elle sélectionne ses emprunteurs, quelles garanties elle demande et comment ont évolué ses défauts dans le temps.
Bref, l'opportunité ne consiste pas simplement à capter la demande que les banques ne servent plus, mais elle consiste à comprendre pourquoi la banque a dit non.
Pour les investisseurs en dette privée, la sélection des emprunteurs et la rigueur de l'analyse de crédit compteront bien plus que le volume de dossiers entrants.
Les points clés à retenir
| Point clé | Ce qu'il faut retenir |
|---|---|
| Critères d'octroi | Durcissement de 7% en solde net au deuxième trimestre 2026, bien moins que les 19% anticipés |
| Refus de prêts | Hausse nette de 6% (7% pour les PME), un plus haut depuis fin 2024 |
| Coût du crédit | 43% des PME en solde net constatent des taux en hausse, contre 24% au trimestre précédent |
| Écart de financement | De 3% à 5% pour les PME : les besoins progressent plus vite que l'offre bancaire |
| Raisons d'un refus | Niveau de risque accepté, exposition sectorielle, contraintes de bilan, taille du prêt |
| Alternatives | Affacturage, crédit-bail, financement adossé à des actifs, prêt direct, crowdlending |
| Enjeu pour l'investisseur | Comprendre pourquoi la banque a refusé avant de prêter à sa place |
FAQ
Qu'est-ce que la dette privée ?
La dette privée désigne les prêts accordés à des entreprises, souvent des PME ou des ETI, en dehors des banques et des marchés financiers cotés. Les prêteurs sont des fonds spécialisés, des investisseurs institutionnels ou, via certaines plateformes, des particuliers. Les conditions (taux, durée, garanties) sont négociées au cas par cas.
Pourquoi les banques refusent-elles des prêts aux PME ?
Pas uniquement à cause du risque de crédit. Une banque peut aussi limiter ses engagements dans un secteur, subir des contraintes de fonds propres ou juger qu'un petit prêt coûte trop cher à instruire au regard de ce qu'il rapporte. Au deuxième trimestre 2026, la BCE pointe surtout la perception du risque et la baisse de la tolérance au risque des banques.
Un refus de prêt bancaire signifie-t-il qu'une entreprise est fragile ?
Non. Un refus peut venir de la politique de la banque (secteur, taille du prêt, place disponible dans son bilan) autant que de la santé de l'entreprise. C'est justement pour ça que les prêteurs non bancaires ont intérêt à comprendre la raison du refus avant de financer.
Peut-on investir dans la dette privée quand on est un particulier ?
Oui. Des fonds de dette privée sont accessibles via certains contrats d'assurance-vie ou des ELTIF, et des plateformes de crowdlending permettent de prêter directement à des entreprises. Dans tous les cas, il s'agit de placements risqués : perte en capital possible, argent parfois immobilisé plusieurs années et aucun rendement garanti.
Les banques ne ferment pas le robinet du crédit, elles le règlent plus finement. Pour les PME, c'est une contrainte de plus. Pour les investisseurs en dette privée, c'est une invitation à regarder chaque dossier de près et à ne jamais confondre abondance de projets et qualité des emprunteurs. Et vous, quand vous prêtez à une entreprise, cherchez-vous à savoir pourquoi elle ne passe pas par sa banque ?
Découvrez nos autres articles sur le même thème