Carte bancaire moins chère : quelles offres coûtent vraiment moins en 2026 ?
Vous payez votre carte bancaire autour de 45 € par an sans trop y penser. C'est le prix moyen en banque traditionnelle. En face, les banques en ligne affichent 0 € et les néobanques promettent la gratuité totale. Alors pourquoi tout le monde n'a pas déjà changé ? Parce que la carte bancaire moins chère sur le papier n'est pas toujours celle qui vous coûtera le moins à l'usage. Frais d'inactivité, commissions à l'étranger, conditions cachées : on vous propose dans cet article de calculer le vrai coût annuel des principales offres, selon votre façon de payer.
Dans cet article :
- Combien coûte une carte bancaire en 2026 ?
- Le vrai prix d'un carte
- Le comparatif des cartes bancaires les moins chères
- Quelle est la carte la moins chère selon votre profil ?
- Comment payer moins chère votre carte ?
- FAQ
Combien coûte une carte bancaire en 2026 ?
Commençons par le point de départ : ce que paie aujourd'hui la majorité des Français.
Selon l'Observatoire des tarifs bancaires, une carte à débit immédiat coûte en moyenne 44,61 € par an au 1er avril 2026.
La carte à débit différé est quasiment au même prix, à 44,53 €. Seule la carte à autorisation systématique, qui vérifie votre solde à chaque paiement, descend à 29,02 €.
Et ça ne baisse pas !
Les tarifs bancaires ont progressé de 2,7 % entre février 2025 et février 2026, soit trois fois plus vite que l'inflation générale (0,9 % sur la même période). Pour une carte classique, la hausse reste modeste en euros, environ 70 centimes sur l'année. Sauf qu'elle s'ajoute chaque année à la précédente.
D'une banque traditionnelle à l'autre, l'écart existe mais reste limité.
Le relevé de MoneyVox sur 63 établissements montre une Mastercard Standard facturée entre 43 € par an (Crédit Mutuel Maine-Anjou Basse-Normandie, Crédit Agricole La Réunion Mayotte) et 55 € par an (Banque Populaire du Nord). Changer d'agence pour gagner 12 € par an ? Pas sûr que le jeu en vaille la chandelle…
Le vrai décrochage se fait ailleurs : du côté des banques en ligne et des néobanques, où la cotisation tombe souvent à zéro.
Encore faut-il savoir ce qu'on cherche : une carte au plus bas prix et une carte qui couvre tous vos besoins, ce ne sont pas toujours les mêmes produits.
Pour comparer les cartes sur leurs garanties et leurs services, consultez ce comparatif de la meilleure carte de crédit en 2026, classée par gamme, de l'entrée de gamme aux cartes très haut de gamme.
Le vrai prix d'une carte : 4 frais cachés derrière la cotisation
La cotisation annuelle, c'est la partie visible, mais elle ne dit rien de ce que la carte vous coûtera réellement en fin d'année ! Quatre lignes de la grille tarifaire font toute la différence.
Les frais d'inactivité : la gratuité contre une utilisation par mois
C'est le piège le plus courant.
La plupart des cartes bancaires gratuites le sont à une condition : vous en servir au moins une fois par mois.
Un mois sans paiement et la banque prélève des frais de non-utilisation.
Chez BforBank, c'est 2 € par mois. Chez Fortuneo, 3 €. Chez Hello bank!, 6 €. Chez BoursoBank, pour la carte Ultim, 9 €.
Sur une carte que vous utilisez tous les jours, aucun risque. Sur une carte de secours qui dort au fond d'un tiroir, la facture grimpe vite : six mois d'inactivité chez BoursoBank, et votre carte « gratuite » vous a coûté 54 €. Plus cher qu'une carte classique en agence !
Les conditions de revenus et le débit différé
Les cartes d'entrée de gamme des banques en ligne n'exigent plus de revenus minimums. C'est le cas de la Welcome et de l'Ultim chez BoursoBank, de la Fosfo chez Fortuneo, de la Hello One ou de la BforBasic.
Les choses se corsent dès que vous visez une carte haut de gamme ou un débit différé.
BoursoBank demande par exemple 2 400 € de revenus mensuels (ou 6 000 € d'épargne) pour l'Ultim à débit différé. Ces seuils évoluent souvent : vérifiez-les toujours sur la grille tarifaire avant d'ouvrir un compte.
Les frais à l'étranger : paiements et retraits hors zone euro
Dans la zone euro, une carte française fonctionne comme en France, sans surcoût. Hors zone euro, c'est une autre histoire.
En banque traditionnelle, on relève en moyenne une commission d'environ 2,5 % du montant plus 0,30 € par paiement, et d'environ 2,4 % plus 3,10 € par retrait. Pour un séjour à 1 500 € de dépenses, l'addition dépasse vite les 40 €.
Les banques en ligne ont fait de ce poste un argument commercial.
Paiements gratuits chez BoursoBank, Fortuneo et Hello bank!, retraits gratuits ou très encadrés. Mais pas partout : la BforBasic facture 1,95 % sur chaque paiement et chaque retrait hors zone euro.
Les frais annexes : envoi, refabrication, opposition
Moins visibles, ils peuvent pourtant changer la donne.
Frais de livraison de la carte physique chez certaines néobanques, frais d'émission ponctuels (5 € pour la carte physique Trade Republic), frais de refabrication en cas de perte, ou frais par retrait au distributeur, même en France...
Ce dernier point surprend souvent d'ailleurs, chez Nickel ou Trade Republic, chaque retrait d'espèces en zone euro est facturé (respectivement 2 € et 1 €). Deux retraits par mois, et c'est 24 à 48 € par an qui s'ajoutent à la cotisation !
Les cartes bancaires les moins chères en 2026 : le comparatif
On a relevé les conditions des principales offres accessibles sans condition de revenus pour les cartes bancaires, à partir des grilles tarifaires et comparateurs consultés en octobre 2026.
Les tarifs bancaires évoluent régulièrement : prenez ce tableau comme une photographie à l'instant T (octobre 2026 dans notre cas), pas comme un engagement.
| Carte | Cotisation | Condition pour la gratuité | Paiements hors zone euro | Retraits hors zone euro |
|---|---|---|---|---|
| BoursoBank Welcome | 0 € | Aucune utilisation minimale affichée | Gratuits | 1 retrait gratuit par mois, puis 1,69 % |
| BoursoBank Ultim | 0 € | 1 paiement par mois, sinon 9 € par mois | Gratuits | 3 retraits gratuits par mois, puis 1,69 % |
| Fortuneo Fosfo | 0 € | 1 paiement par mois, sinon 3 € par mois | Gratuits | Gratuits |
| Hello bank! Hello One | 0 € | 1 utilisation par mois, sinon 6 € par mois | Gratuits | 1,5 % hors réseau BNP Paribas |
| BforBank BforBasic | 0 € | 1 paiement ou retrait par mois, sinon 2 € par mois | 1,95 % | 1,95 % |
| Trade Republic Classic | 0 € par mois, 5 € à l'émission | Aucune | Gratuits | 1 € par retrait |
| Revolut Standard | 0 € par mois, livraison parfois payante | Aucune | Change gratuit jusqu'à 1 000 € par mois, puis 1 % | Gratuits jusqu'à 200 € ou 5 retraits par mois, puis 2 % |
| Nickel Classic | 25 € par an | Aucune | 1 € par paiement | 3 € par retrait |
| Monabanq Pratiq+ | 3,90 € par mois | Aucune | Gratuits | 3 retraits gratuits, puis 2 % |
| Banque traditionnelle (moyenne) | 44,61 € par an | Aucune | Environ 2,5 % + 0,30 € | Environ 2,4 % + 3,10 € |
Banques en ligne : gratuites si vous vous en servez
BoursoBank, Fortuneo, Hello bank! et BforBank forment le cœur de l'offre gratuite.
Leur modèle est simple : pas de cotisation tant que la carte vit. Pour un usage quotidien, ces cartes ne coûtent strictement rien, et c'est là que se trouve l'essentiel des avantages d'une banque en ligne par rapport à une agence.
La BoursoBank Welcome fait figure d'exception : aucune utilisation minimale n'est mise en avant, ce qui en fait la candidate idéale pour une carte peu utilisée.
Néobanques : la carte physique rarement 100 % gratuite
Revolut et Trade Republic affichent 0 € par mois. Dans les faits : la carte physique peut entraîner des frais de livraison chez Revolut, et Trade Republic facture 5 € à l'émission. Rien de dramatique, mais ce n'est pas zéro.
Nickel joue une autre carte, celle de l'accessibilité. Le compte s'ouvre en bureau de tabac, sans condition, pour 25 € par an. En revanche, les retraits et l'usage à l'étranger se paient à l'acte.
Banques traditionnelles : les moins chères autour de 43 € par an
Côté réseau d'agences, le moins cher tourne autour de 43 € par an pour une Mastercard Standard.
Vous payez le conseiller, l'agence physique, le dépôt d'espèces.
Pour certains profils, ce service vaut son prix. Mais si vous ne mettez jamais les pieds en agence, la question se pose.
Quelle carte est la moins chère selon votre profil
Le classement de la carte la moins chère change complètement selon votre usage. Pour le montrer, on a calculé le coût annuel de sept offres sur trois profils types.
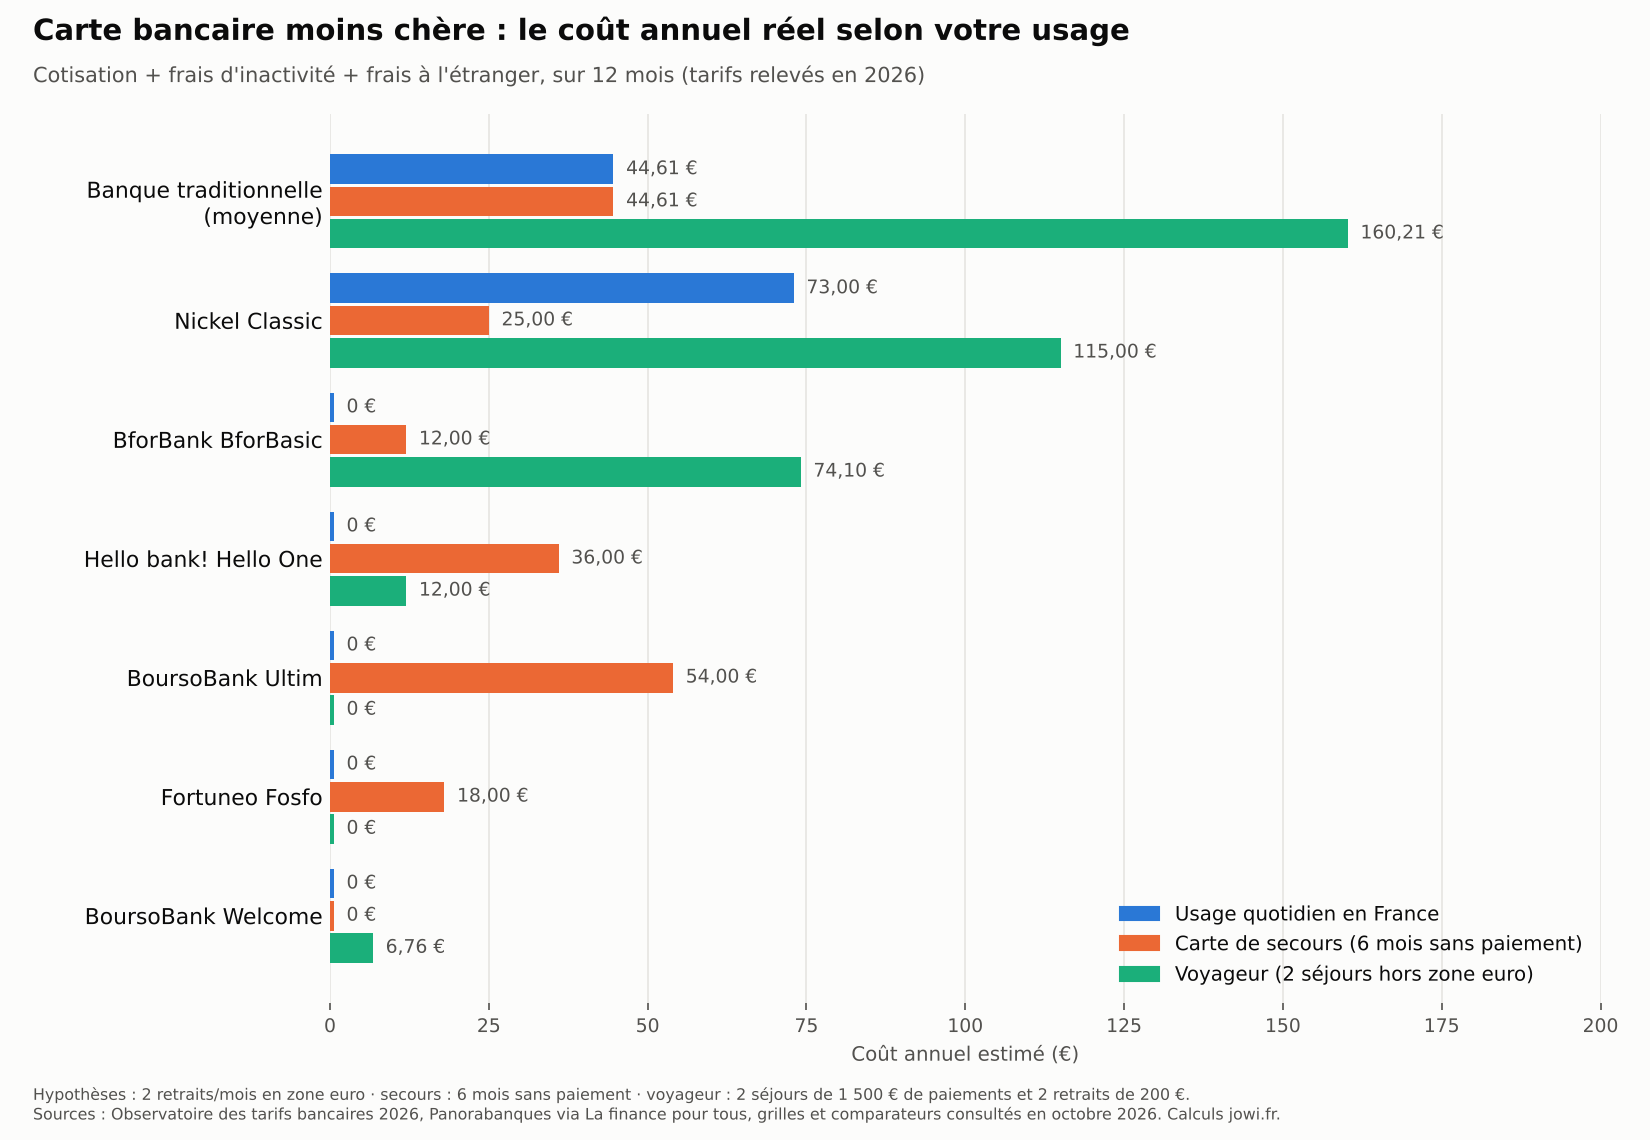
Trois enseignements sautent aux yeux :
- La carte d'agence reste la plus chère dans tous les scénarios,
- Aucune carte gratuite ne gagne sur tous les tableaux,
- l'Ultim, imbattable au quotidien, devient la plus coûteuse des banques en ligne dès qu'elle dort six mois.
Carte de secours ou petit utilisateur
Vous voulez une deuxième carte au cas où, ou vous payez surtout en espèces ? Le critère numéro un devient l'absence de frais de non-utilisation.
La BoursoBank Welcome sort gagnante, à 0 €. La BforBasic limite la casse avec 2 € par mois d'inactivité, la Fosfo suit à 3 €. À éviter dans ce cas : l'Ultim et la Hello One, qui pénalisent lourdement une carte inactive.
Voyageur hors zone euro
Ici, c'est la commission à l'étranger qui décide de tout. Sur notre scénario (deux séjours, 3 000 € de paiements et quatre retraits de 200 €), la carte d'agence coûte plus de 160 € sur l'année.
La Fosfo et l'Ultim ne coûtent rien, la Welcome reste quasi gratuite, avec moins de 7 € de frais sur les retraits. Attention en revanche à la BforBasic : son 1,95 % sur chaque opération la fait grimper à 74 €. Gratuite en France, coûteuse en voyage !
Revenus modestes ou irréguliers
Bonne nouvelle : la plupart des cartes gratuites des banques en ligne n'exigent aucun revenu minimum, l'ouverture reste soumise à l'acceptation de la banque, mais le salaire n'est plus un filtre pour l'entrée de gamme.
Si vous êtes en situation de fragilité financière, votre banque doit par ailleurs vous proposer une offre spécifique, plafonnée à 3 € par mois, qui comprend une carte à autorisation systématique.
Nickel reste une alternative simple quand une banque refuse l'ouverture.
Et pour un premier compte, notre guide de la carte bancaire pour ado détaille les options pour les plus jeunes.
Une carte haut de gamme sans cotisation
Peut-on avoir mieux qu'une carte basique sans rien payer ? Oui, à condition de s'en servir.
L'Ultim de BoursoBank ne demande aucun revenu en débit immédiat et reste gratuite avec un seul paiement par mois.
Elle offre trois retraits gratuits en devises chaque mois, contre un seul pour la Welcome. Les cartes Gold ou World Elite de Fortuneo vont plus loin en garanties, mais avec des conditions de revenus élevées.
Comment payer moins cher votre carte actuelle ?
Changer de banque n'est pas la seule option. Déjà, regardez si votre carte correspond vraiment à votre usage. Beaucoup de clients paient une Visa Premier pour des assurances voyage qu'ils n'utilisent jamais, alors que redescendre d'une gamme, c'est une économie qui se compte en dizaines d'euros chaque année.
Ensuite, négociez. Une banque traditionnelle accorde plus facilement un geste à un client qui annonce comparer les offres en ligne.
Et si vous décidez de partir, la mobilité bancaire simplifie tout. Ce service gratuit oblige votre nouvelle banque à transférer vos prélèvements et virements récurrents à votre place. Plus d'excuse pour rester par flemme.
Dernier levier : les primes de bienvenue.
Les banques en ligne en proposent régulièrement à l'ouverture, sous conditions, et certaines montent haut (Monabanq annonce jusqu'à 280 € depuis juillet 2026).
En passant par un parrainage bancaire, vous pouvez souvent cumuler l'offre du moment et le bonus du parrain. Une carte bancaire gratuite qui vous rapporte de l'argent dès la première année ? Difficile de faire moins cher.
En résumé : quelle carte bancaire moins chère choisir ?
| Votre profil | Notre piste |
|---|---|
| Usage quotidien en France | Toute carte gratuite de banque en ligne (Fosfo, Ultim, Hello One, Welcome) |
| Carte de secours, usage rare | BoursoBank Welcome, sans frais de non-utilisation affichés |
| Voyages hors zone euro | Fortuneo Fosfo ou BoursoBank Ultim, sans frais de paiement ni de retrait dans notre scénario |
| Revenus modestes ou irréguliers | Cartes gratuites sans condition de revenus, offre clientèle fragile à 3 € par mois maximum, ou Nickel |
| Besoin d'agence et de conseiller | Banque traditionnelle, en négociant ou en descendant de gamme |
Ce qu'il faut retenir
La carte bancaire moins chère n'existe pas dans l'absolu. Elle dépend de votre usage : une carte gratuite peut coûter plus cher qu'une carte d'agence si vous l'oubliez au fond d'un tiroir, ou si vous l'utilisez à l'autre bout du monde.
Pour la plupart des profils, une banque en ligne reste imbattable. Le bon réflexe, c'est de croiser trois lignes de la grille tarifaire avec vos habitudes réelles : cotisation, frais de non-utilisation, frais hors zone euro.
FAQ
Quelle est la carte bancaire la moins chère en 2026 ?
Plusieurs cartes sont gratuites, comme la BoursoBank Welcome, la Fortuneo Fosfo ou la Hello One. La moins chère dépend de votre usage : la Welcome pour une carte peu utilisée, la Fosfo ou l'Ultim pour voyager hors zone euro.
Existe-t-il une carte bancaire vraiment gratuite, sans aucune condition ?
Oui, quelques-unes. La plupart des cartes gratuites exigent au moins une utilisation par mois, sous peine de frais de 2 à 9 €. La BoursoBank Welcome, Revolut et Trade Republic n'affichent pas cette condition, mais les deux néobanques peuvent facturer l'envoi ou l'émission de la carte physique.
Peut-on avoir une carte bancaire gratuite sans revenus ?
Oui. Les cartes d'entrée de gamme des banques en ligne n'exigent plus de revenus minimums, même si la banque garde le dernier mot à l'ouverture. Nickel, à 25 € par an, s'ouvre en bureau de tabac sans condition de revenus.
Une carte virtuelle gratuite suffit-elle au quotidien ?
Non, pas pour tout. Une carte virtuelle couvre les achats en ligne et le paiement mobile, mais elle ne permet pas de retirer des espèces partout, ni de payer là où le sans-contact mobile n'est pas accepté. Mieux vaut garder une carte physique.
Quelle carte coûte le moins cher pour voyager ?
Dans notre simulation, la Fortuneo Fosfo et la BoursoBank Ultim ne coûtent rien, paiements et retraits compris. Vérifiez toujours les plafonds et le nombre de retraits gratuits avant de partir.
Payer 45 € par an pour une carte que vous pourriez avoir gratuitement, c'est 450 € sur dix ans. La bonne carte ne se choisit pas sur son prix affiché, mais sur ce qu'elle vous coûtera vraiment, au quotidien comme en voyage. Et vous, combien vous coûte réellement votre carte aujourd'hui ?
Sources : rapport 2026 de l'Observatoire des tarifs bancaires, grilles tarifaires des banques citées et comparateurs consultés en octobre 2026.
Découvrez nos autres articles sur le même thème