SCPI européenne vs immobilier locatif classique : qu’est-ce qu'il vous reste après impôts ?
Vous avez visé 6 % brut sur votre appartement locatif et au bout du compte vous encaissez à peine de quoi payer une sortie au restaurant chaque mois. Malheureusement, ce n'est pas une impression ! Entre les charges, les travaux, la taxe foncière et une fiscalité qui vient s'empiler sur vos revenus du travail, le rendement affiché à l'achat n'a plus grand-chose à voir avec celui qui arrive sur votre compte. On vous propose de refaire le calcul honnêtement, ligne par ligne, puis de le comparer à une solution que beaucoup d'épargnants ignorent encore : la SCPI européenne, dont les loyers sont imposés à la source dans le pays où se trouvent les immeubles.
Dans cet article :
- Le vrai rendement d'un bien locatif, une fois tout déduit
- La fiscalité, l'étage que personne n'anticipe
- Pourquoi la SCPI européenne change l'équation
- Le comparatif à capital égal
- Les limites qu'il faut connaître avant de signer
Le vrai rendement d'un bien locatif, une fois tout déduit
Partons d'un loyer, et appelons-le 100.
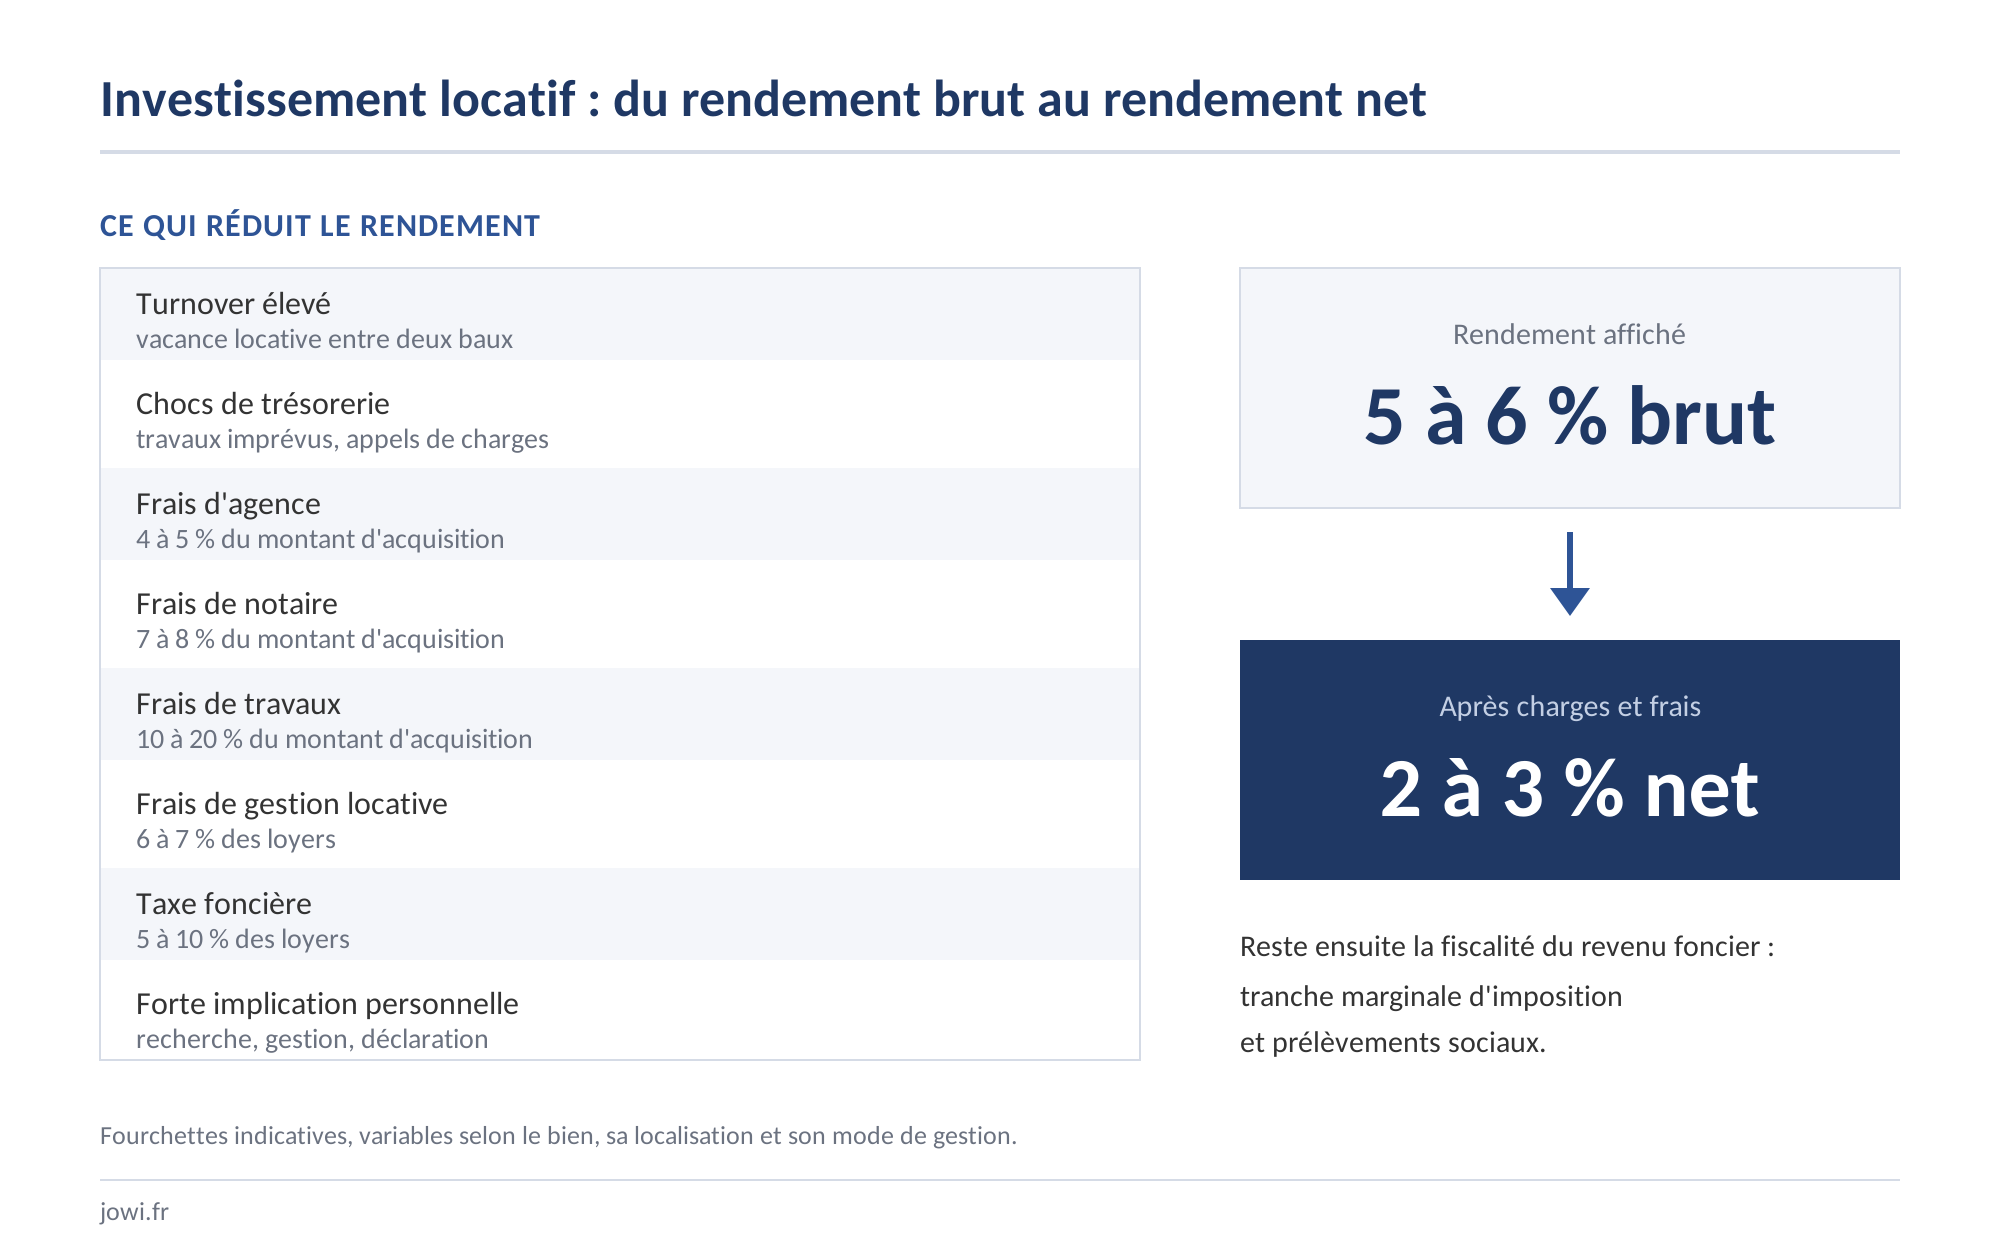
Sur ces 100, environ 30 s'évaporent immédiatement en taxe foncière et en charges de copropriété. Ajoutez 20 de plus pour l'entretien, les travaux, les assurances et les frais de gestion, et vous voilà à moitié du chemin. Ce n'est pas encore de l'argent dans votre poche, c'est juste ce qu'il faut dépenser pour que le bien continue de tourner.
Résultat : avec un rendement locatif affiché à 6 % brut, vous atterrissez autour de 3 % net de charges.
Déjà, la moitié du rendement a disparu. Et l'écrémage n'est pas terminé.
La fiscalité, l'étage que personne n'anticipe
Voilà où beaucoup d'investisseurs se font surprendre.
Le revenu foncier n'est pas taxé à part. Il vient s'ajouter à votre revenu du travail, et il est donc imposé à votre tranche marginale. Ce qui veut dire, très concrètement, que plus vous gagnez bien votre vie, plus votre investissement locatif vous rapporte peu.
Prenons un profil CSP+, celui d'un cadre ou d'une profession libérale. Sa tranche se situe entre 30 et 41 %. À cela s'ajoutent les prélèvements sociaux, CSG et CRDS, appelés à s'approcher des 19 % en 2027. L'addition donne une imposition de l'ordre de 49 à 60 % sur le bénéfice foncier.
Autrement dit : plus d'un euro sur deux part avant d'arriver chez vous.
Et si le bien est financé à crédit, le rendement net fiscal tombe de 3 % à 1,5 % maximum.
Faisons le calcul complet sur un bien à 150 000 euros. Il rapporte 4 500 euros net de charges sur l'année. Après fiscalité, il reste 2 250 euros. Soit 187 euros par mois.
187 euros. Pour 150 000 euros immobilisés, un crédit à gérer, des locataires à trouver, des travaux à avancer et une déclaration à remplir chaque printemps.
Posé comme ça, ça refroidit.
Pourquoi la SCPI européenne change l'équation ?
La SCPI européenne fonctionne sur un principe simple : elle achète des immeubles hors de France, en Allemagne, aux Pays-Bas, en Espagne ou ailleurs en zone euro, et elle vous reverse une quote-part des loyers encaissés.
Le point clé est fiscal. Les loyers sont d'abord imposés dans le pays où se trouvent les immeubles, à la source.
Les conventions fiscales bilatérales signées par la France organisent ensuite la répartition, ce qui permet à ces revenus d'échapper aux prélèvements sociaux français. C'est exactement l'inverse de ce qui se passe avec un bien détenu en direct dans l'Hexagone.
Si le sujet vous intéresse dans le détail, on a consacré un article complet à la fiscalité des SCPI étrangères et son fonctionnement réel.
Prenons un exemple concret avec la SCPI EUROPA, qui affiche une solidité et des performances intéressantes, avec 8 % de rendement net depuis 2024.
Si cette SCPI était française, ses revenus passeraient par la case impôt sur le revenu selon votre tranche, et le résultat final tomberait autour de 4 %. Avec la fiscalité européenne, on reste sur 7 % net fiscal.
L'écart se voit tout de suite sur un capital identique.
150 000 euros x 7 % = 10 500 euros de complément de revenu net fiscal. Soit 875 euros par mois.
Le comparatif à capital égal
Mettons les deux côte à côte, sur le même montant investi.
| Ce que vous comparez | Bien locatif classique | SCPI européenne |
|---|---|---|
| Capital investi | 150 000 € | 150 000 € |
| Rendement de départ | 6 % brut | 8 % net |
| Après charges et gestion | 3 % | Gestion déléguée, déjà déduite |
| Après fiscalité | 1,5 à 3 % | 7 % net fiscal |
| Revenu annuel final | 2 250 € | 10 500 € |
| Revenu mensuel | 187 € | 875 € |
| Temps à y consacrer | Recherche, travaux, locataires, déclaration | Aucun |
Le rapport est de un à quatre. Sur le papier, la démonstration est nette.
Maintenant, pour que la comparaison soit complète, il faut regarder ce que coûte l'entrée dans une SCPI. Parce que ce coût existe, et qu'il est rarement mis en avant.
Bonne nouvelle : les frais de gestion annuels, eux, sont déjà déduits du taux de distribution affiché. Quand une SCPI annonce 7 %, c'est net de gestion. Il existe par ailleurs des SCPI sans frais d'entrée, qui compensent par des frais de gestion plus élevés (14 à 18 % des loyers) et des pénalités de sortie les premières années.
Ce que ça change concrètement : il faut compter deux à trois ans pour amortir le ticket d'entrée. La SCPI est donc un placement de moyen à long terme, pas un produit dans lequel on entre et on sort en douze mois.
À mettre en regard des frais de notaire de 7 à 8 % et des frais d'agence de 4 à 5 % d'une acquisition en direct, qui posent exactement le même problème d'amortissement.
Les limites qu'il faut connaître avant de signer
Un écart de rendement pareil mérite qu'on regarde les contreparties. Elles sont réelles.
La liquidité. Vous ne revendez pas des parts de SCPI comme des actions. Le délai de retrait dépend de la collecte en cours et peut s'étirer, en particulier sur un marché immobilier tendu.
La performance n'est pas garantie. Un taux de distribution est constaté sur une année écoulée, il n'est pas promis pour l'année suivante. Les loyers peuvent baisser, la valeur des parts aussi.
Le risque de change existe dès que la SCPI investit hors zone euro. Sur une SCPI purement européenne, il est limité, mais il faut le vérifier dans la documentation.
La dépendance à la société de gestion est totale. C'est elle qui choisit les immeubles, négocie les baux et arbitre le patrimoine. Sa qualité fait une grande partie du résultat, et c'est un critère qu'on détaille dans notre guide sur comment choisir sa SCPI selon son profil.
Il mérite juste d'être chiffré sur votre situation précise, pas sur une moyenne, ce qui se fait en échangeant directement avec un spécialiste des SCPI européennes.
Ce que vous devez retenir
L'immobilier locatif en direct n'est pas un mauvais placement. Il reste imbattable sur un point : l'effet de levier du crédit, qui permet de se constituer un patrimoine avec l'argent de la banque. Sur la génération de revenus complémentaires, en revanche, la fiscalité française a changé la donne, et les chiffres parlent d'eux-mêmes.
La SCPI européenne répond à un besoin différent : percevoir un revenu régulier, sans gestion, avec une fiscalité plus douce parce que les loyers sont imposés là où sont les murs.
Ce n'est pas un produit miracle, c'est un véhicule dont la mécanique fiscale est simplement mieux adaptée à cet objectif précis.
Reste à savoir ce que ça donne sur votre situation à vous. Votre tranche d'imposition, votre horizon, votre capacité d'épargne et vos revenus existants changent complètement le résultat du calcul. C'est le genre de sujet qui se traite en vingt minutes avec quelqu'un dont c'est le métier, plutôt qu'en simulant sur un tableur.
En résumé
| Le point | Ce qu'il faut en retenir |
|---|---|
| Rendement brut affiché | Toujours flatteur, il ne survit pas aux charges |
| Charges et entretien | Environ la moitié du loyer part avant impôt |
| Fiscalité du revenu foncier | S'ajoute au revenu du travail, 49 à 60 % pour un profil CSP+ |
| Bien financé à crédit | Le net fiscal tombe à 1,5 % maximum |
| SCPI européenne | Loyers imposés à la source, hors prélèvements sociaux français |
| Frais d'entrée SCPI | 7 à 12 %, à amortir sur deux à trois ans |
| Horizon recommandé | Moyen à long terme, dans les deux cas |
FAQ
Une SCPI européenne échappe-t-elle totalement à l'impôt français ?
Non. Les loyers sont imposés à la source dans le pays où se trouvent les immeubles, ce qui les met hors du champ des prélèvements sociaux français. Mais ils entrent quand même dans le calcul de votre impôt sur le revenu, via le taux effectif ou le crédit d'impôt selon la convention fiscale applicable.
Faut-il déclarer ses revenus de SCPI européenne en France ?
Oui, systématiquement. Ces revenus se déclarent sur le formulaire 2047 dédié aux revenus de source étrangère, puis se reportent sur votre déclaration principale. La société de gestion vous transmet chaque année un imprimé fiscal unique qui reprend les montants à déclarer.
Quel montant faut-il pour démarrer en SCPI européenne ?
Le ticket d'entrée est nettement plus bas qu'en immobilier direct : quelques centaines à quelques milliers d'euros suffisent souvent à acheter des parts. On détaille les ordres de grandeur dans notre article sur le montant à investir en SCPI.
Peut-on acheter des SCPI à crédit comme un bien locatif ?
Oui, plusieurs banques et courtiers financent l'achat de parts de SCPI. L'effet de levier joue alors comme sur un bien classique, avec des intérêts d'emprunt déductibles des revenus fonciers. Les conditions sont toutefois plus strictes que pour un crédit immobilier traditionnel.
Au fond, la vraie question n'est pas de savoir quel véhicule rapporte le plus dans l'absolu. C'est de savoir lequel correspond à ce que vous cherchez : construire un patrimoine, ou générer un revenu. Et vous, vous en êtes où dans cette réflexion ?
Découvrez nos autres articles sur le même thème :
- Fiscalité des SCPI étrangères : comment ça marche ?
- Quelle SCPI choisir ? Notre comparatif
- SCPI de rendement : définition et critères de sélection
- SCPI en assurance-vie : avantages, fiscalité et pièges
Cet article est publié à titre informatif et ne constitue pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Investir en SCPI comporte un risque de perte en capital et un risque de liquidité. Alexei Rakévitch, conseiller en investissements financiers (CIF) et intermédiaire en assurance, enregistré à l'ORIAS sous le n° 24000018 (www.orias.fr).
Découvrez nos autres articles sur le même thème :